
DÜSSELDORF. Finanzwissen gilt als wichtige Voraussetzung für ein selbstbestimmtes Leben. Doch fast die Hälfte der Menschen in Deutschland hält die Vermittlung an Schulen für unzureichend. Eine neue Studie, die auf dem Deutschen Schulleitungskongress (DSLK) vorgestellt wurde, zeigt zudem erhebliche Unterschiede zwischen den Generationen: Während Ältere vor allem die Eltern in der Verantwortung sehen, erwarten Jüngere mehr von Schule und Staat. In der anschließenden Diskussion wurde deutlich, wie weit die Vorstellungen über die Konsequenzen auseinandergehen – vom eigenen Wirtschaftsfach über eine nationale Finanzbildungsstrategie bis zum verstärkten Einsatz von Unternehmen im Unterricht.
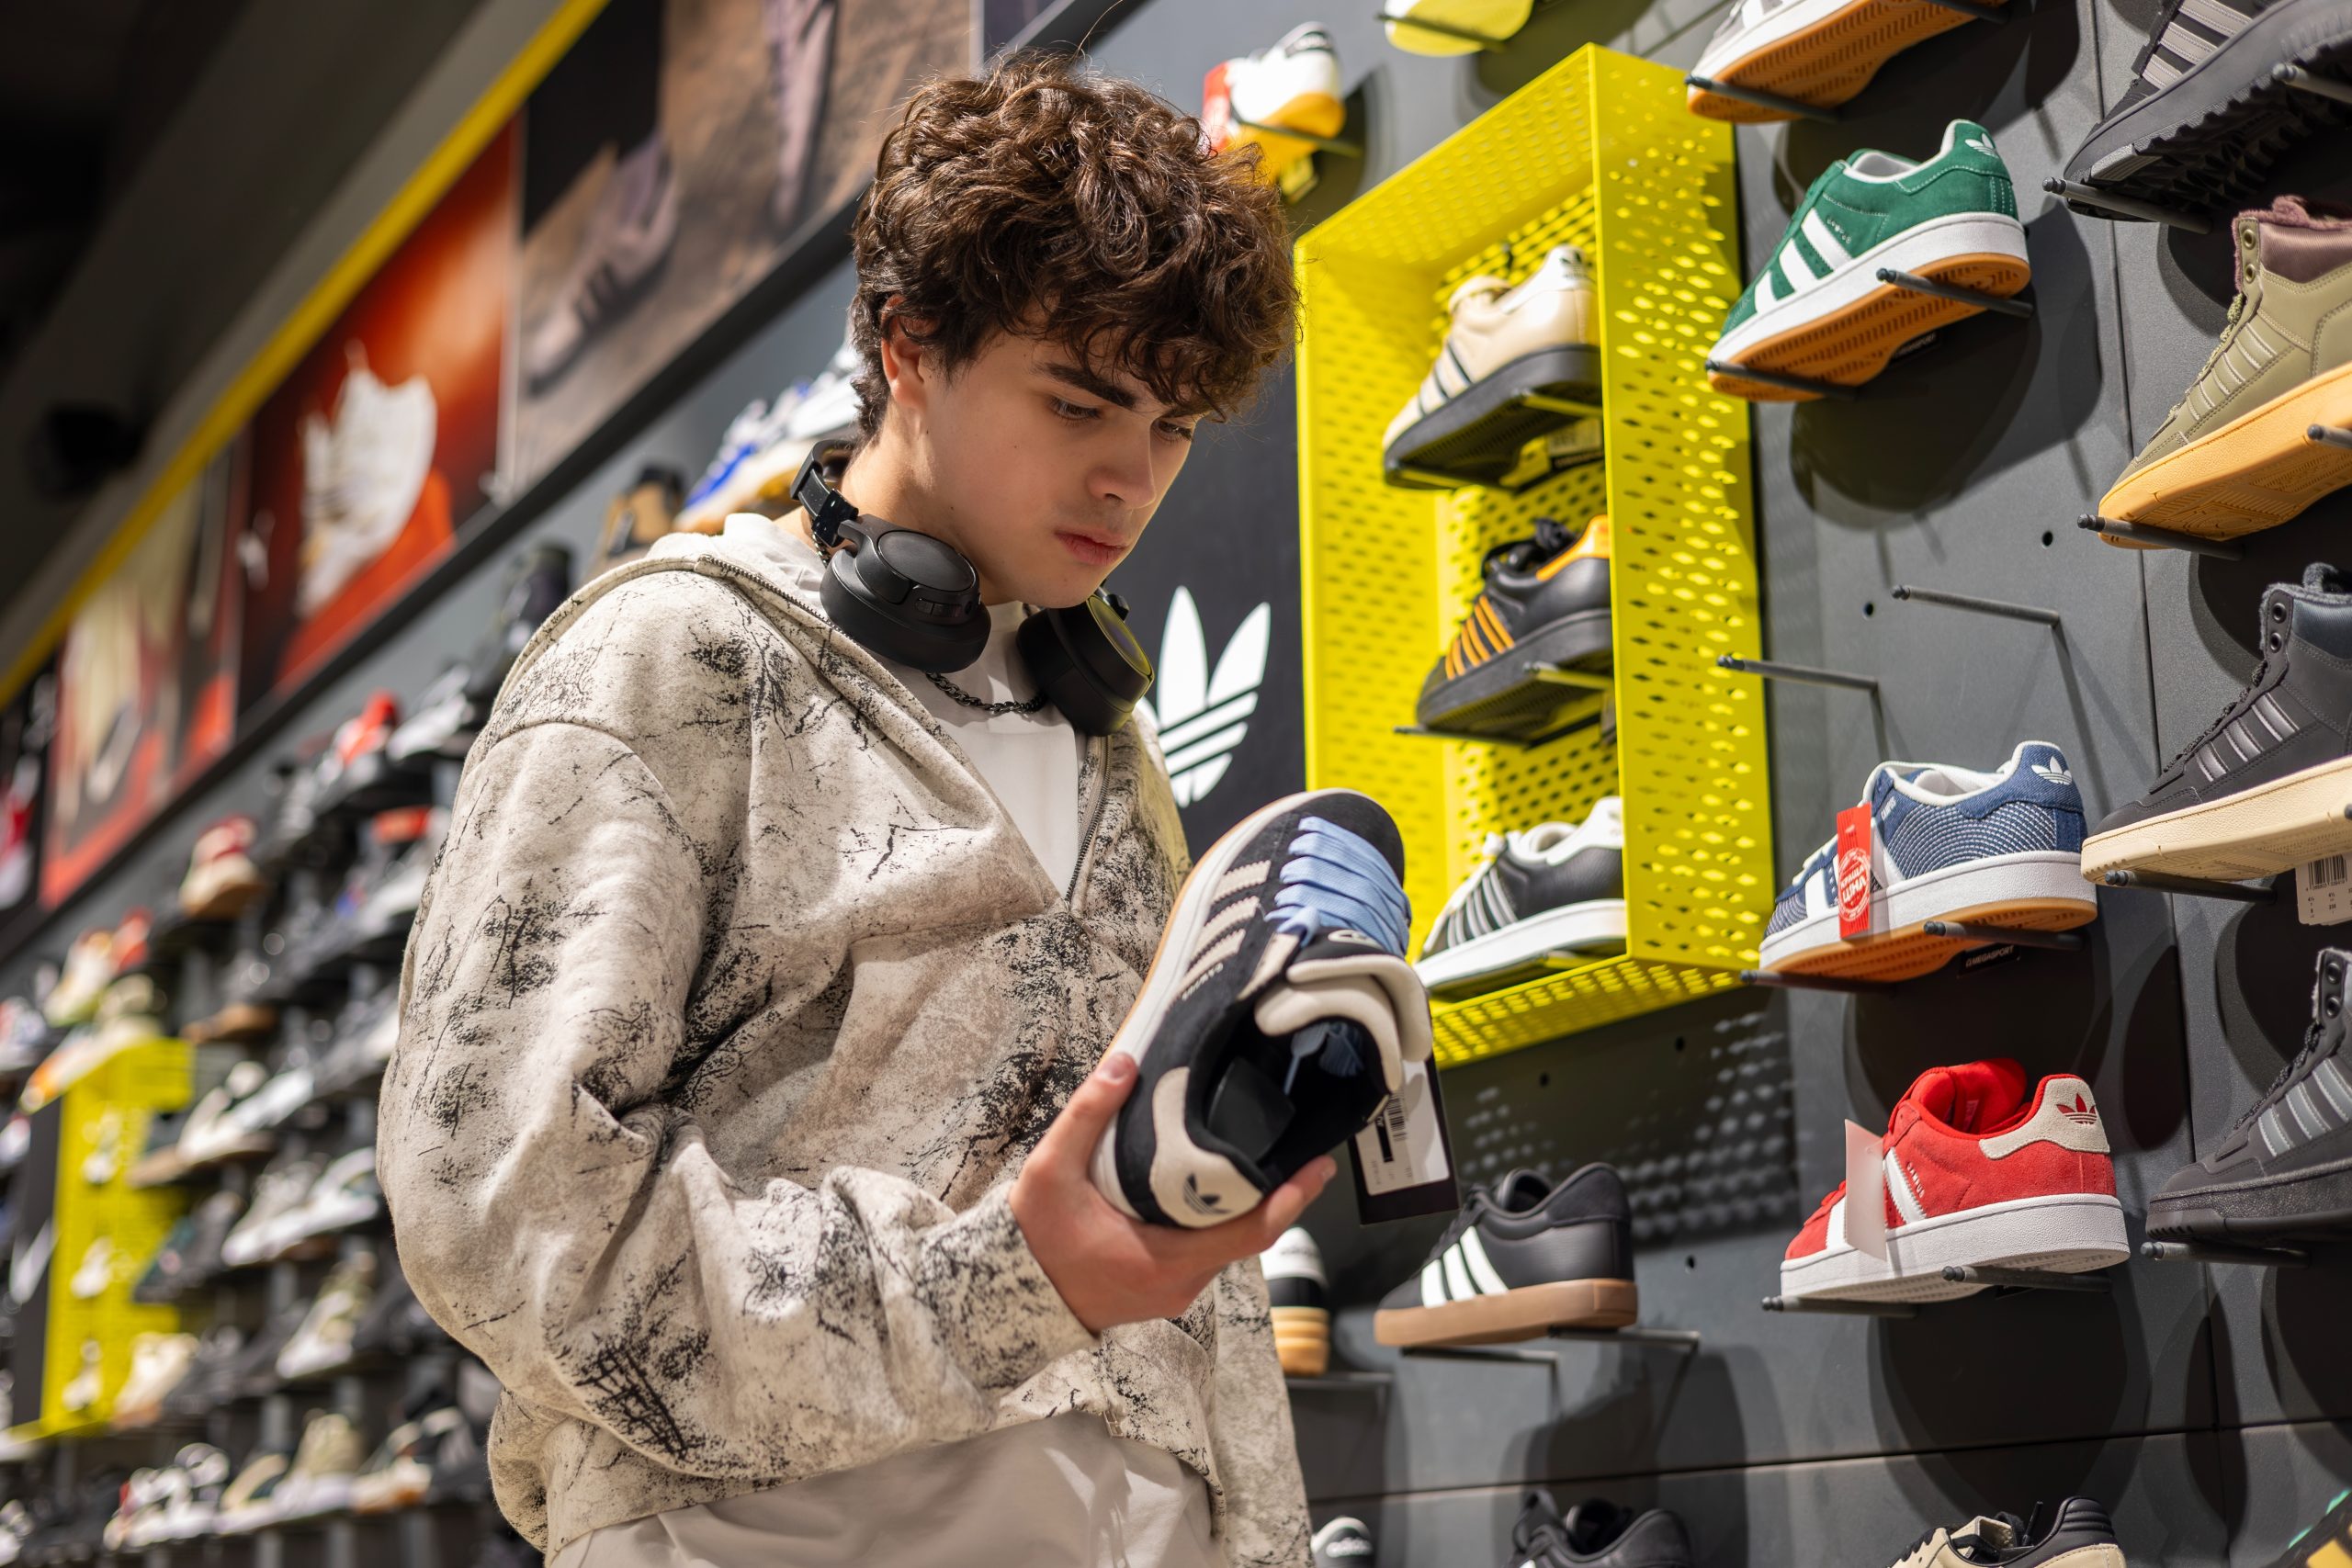
Wie viel Geld bleibt vom ersten Gehalt tatsächlich übrig? Was muss bei einem Mietvertrag beachtet werden? Welche Versicherungen sind notwendig, und wie funktioniert die Altersvorsorge? Junge Menschen müssen solche Entscheidungen häufig treffen, sobald sie die Schule verlassen. Ob sie darauf ausreichend vorbereitet werden, hängt jedoch auch davon ab, welche Kenntnisse ihnen ihre Eltern vermitteln können.
Dass die Schule diese Unterschiede bislang nur begrenzt ausgleicht, legt eine neue Befragung nahe. Im Auftrag der Fondsgesellschaft Union Investment hat das Meinungsforschungsinstitut INNOFACT im Juni 2026 insgesamt 2.001 Menschen zwischen 16 und 79 Jahren online befragt. Die Ergebnisse des sogenannten Startkapital Generationen-Atlas wurden auf dem Deutschen Schulleitungskongress (DSLK) in Düsseldorf vorgestellt.
„Über Geld wird viel zu wenig gesprochen. Dabei ist das ein ganz wichtiges Thema, über das wir auch in den Schulen dringend reden müssen“
Demnach halten 83 Prozent der Befragten Finanzbildung für einen wichtigen oder sehr wichtigen Bestandteil der Vorbereitung auf das Erwachsenenleben. Zugleich sind 47 Prozent der Auffassung, dass Schulen entsprechendes Wissen eher nicht oder überhaupt nicht ausreichend vermitteln. Bei den 16- bis 29-Jährigen vertreten 37 Prozent diese Ansicht, bei den 62- bis 79-Jährigen sind es 56 Prozent.
Die Unterschiede zeigen sich auch bei der Frage nach der Verantwortung. Über alle Generationen hinweg nennen 52 Prozent die Familie als diejenige Instanz, die für die Finanzbildung von Kindern und Jugendlichen hauptverantwortlich sein sollte. Bei den Älteren sind es sogar 64 Prozent. Unter den 16- bis 29-Jährigen sehen dagegen nur 27 Prozent die Familie in der Hauptverantwortung. In dieser Altersgruppe nennen 26 Prozent die Schule und 22 Prozent den Staat.

Auch 2027 rückt der Deutsche Schulleitungskongress wieder zentrale Impulse für wirksame Schulentwicklung in den Fokus: Freuen Sie sich auf ausgewählte Stimmen aus Bildungspraxis, Wissenschaft, Politik und Gesellschaft, die aktuelle Herausforderungen einordnen und umsetzbare Perspektiven für Führung und Unterricht eröffnen – von Demokratiebildung über Digitalisierung und KI bis hin zu Nachhaltigkeit und vielen weiteren Themenfeldern.
 Einige Speaker stehen bereits fest, darunter Kristin Van der Meer, Grundschullehrerin und KI-Expertin, Prof. Dr. Aladin El-Mafaalani, Soziologe und Inhaber des Lehrstuhls für Migrations- und Bildungssoziologie, TU Dortmund sowie der Bildungs- und Jugendforscher Prof. Dr. Klaus Hurrelmann. Save the date! Hier geht es zum Programmausblick.
Kerstin Knoefel, Geschäftsführerin bei Union Investment, warb auf dem Kongress dafür, die Verantwortung breiter zu verteilen. Eltern spielten zwar eine wichtige Rolle, könnten diese Aufgabe aber nicht allein übernehmen. Schulen benötigten alltagsnahe Materialien und praktische Lernangebote, während die Bildungspolitik einen verlässlichen Rahmen schaffen müsse. Auch Unternehmen sollten ihre Erfahrungen einbringen können.
Wie stark die Ausgangsbedingungen auseinandergehen, verdeutlichte ein weiterer Teilnehmer der Diskussion: der frühere Fußballweltmeister Christoph Kramer. Seine Eltern hätten jeweils 40 Jahre bei der Deutschen Bank gearbeitet, berichtete er. Dadurch habe er schon früh Kenntnisse über Geld und Zugang zu Menschen gehabt, denen er bei finanziellen Entscheidungen vertrauen konnte.
„Ich bin jetzt zu dem Thema heute ein ganz schlechtes Beispiel“, sagte Kramer. Als Profifußballer habe er zudem so viel verdient, dass einzelne finanzielle Fehlentscheidungen für ihn kaum existenzielle Folgen gehabt hätten. Für viele andere junge Menschen sehe das anders aus. Erst durch Lesungen an Schulen – Kramer ist mittlerweile als Autor tätig – sei ihm bewusst geworden, wie wenig Perspektiven manche Kinder und Jugendliche für sich sähen. Die Begegnungen hätten ihn erschüttert. Finanzbildung könne ihnen helfen, ihre Möglichkeiten besser einzuschätzen und Entscheidungen selbstständig zu treffen. „Über Geld wird viel zu wenig gesprochen. Dabei ist das ein ganz wichtiges Thema, über das wir auch in den Schulen dringend reden müssen“, sagte Kramer.
Für Ralf Neugschwender, Bundesvorsitzender des Bundesverbands Reale Bildung, ist das vor allem eine Frage der Chancengerechtigkeit. Wer nach dem Schulabschluss eine Ausbildung beginnt, müsse schon bald über Arbeitsverträge, die erste Wohnung und Versicherungen entscheiden. Dafür brauche es wirtschaftliche Grundkenntnisse, die nicht vom Elternhaus abhängen dürften.
Neugschwender wandte sich zugleich gegen ein zu enges Verständnis von Finanzbildung. Es gehe nicht darum, Schülerinnen und Schüler zu Experten für Steuererklärungen oder Börsengeschäfte auszubilden. Sie müssten vielmehr verstehen, was auf einem Lohnzettel steht, wie sich Brutto- und Nettogehalt unterscheiden, wofür Steuern und Sozialabgaben erhoben werden und wie die soziale Marktwirtschaft sowie das Rentensystem funktionieren.
„Ökonomische Bildung ist gleich auch Demokratiebildung“, sagte er. Wer wirtschaftliche Zusammenhänge verstehe, könne sich selbstständiger an gesellschaftlichen Debatten beteiligen. Schule müsse dafür das notwendige Rüstzeug vermitteln – unabhängig von der Schulform.
„Wir müssen mehr Schule in die Wirtschaft kriegen und mehr Wirtschaft in die Schule“
Doch welchen Stellenwert hat das Thema tatsächlich in den Lehrplänen? Jürgen Böhm, ehemaliger Schulleiter und Bildungsstaatssekretär in Sachsen-Anhalt, beklagte, wirtschaftliche Bildung habe in Deutschland nicht einmal durchgehend den Rang eines Nebenfachs. Sachsen-Anhalt habe sich entschieden, Wirtschaft an Gymnasien als Pflichtfach einzuführen. Auch in anderen Schulformen würden wirtschaftliche Inhalte gestärkt, unter anderem durch Praxistage in Unternehmen. Böhm forderte, die ökonomische Bildung in allen Schulformen auszubauen – ausdrücklich auch an Grundschulen.
Dabei machte er deutlich, dass dies Auswirkungen auf die Stundentafeln haben müsse. „Wir können uns keine Fächeregoismen mehr leisten“, sagte er. Es könne nicht bei jeder Veränderung ausschließlich darum gehen, welche bisherigen Fächer Unterrichtszeit abgeben müssten. Vielmehr müsse die Bildungspolitik entscheiden, welche Kenntnisse junge Menschen heute benötigten.
Eine zusätzliche Möglichkeit sieht Böhm in einer stärkeren Zusammenarbeit mit Unternehmen. „Wir müssen mehr Schule in die Wirtschaft kriegen und mehr Wirtschaft in die Schule“, erklärte er. Fachleute aus Betrieben könnten praktische Erfahrungen vermitteln, die Lehrkräfte nicht in gleicher Weise mitbrächten. Auch der Lehrkräftemangel lasse sich dadurch in gewissem Umfang abfedern.
Wie lässt sich aber wirtschaftliche Praxis in die Schule holen, ohne den Unterricht für Unternehmensinteressen zu öffnen? Neugschwender unterstützte Kooperationen mit außerschulischen Partnern, zog aber eine klare Grenze. „Ich glaube, wir sind uns da einig, dass es in Schulen nie um Produktwerbung geht“, sagte er. Entscheidend seien die Bildungsinhalte. Besonders wertvoll seien Projekte, in denen Schülerinnen und Schüler selbst tätig würden, Verantwortung übernähmen und erlebten, dass ihre Entscheidungen Folgen haben.
Auch die Studie von Union Investment enthält Hinweise darauf, welche Angebote sich die Befragten wünschen, die die Schule in der Hauptverantwortung für Finanzbildung sehen. 51 Prozent dieser Gruppe nennen praxisnahe Unterrichtsmaterialien, etwa zu Verträgen, Miete und Versicherungen. 49 Prozent wünschen sich eine feste Verankerung im Lehrplan, 43 Prozent praktische Projekte wie Haushaltsbücher oder Budgetplanungen. Kooperationen mit externen Finanzexperten oder Banken befürworten 27 Prozent.
„Was ist ein Zinseszinseffekt? Oder was hat Rendite mit Risiko zu tun? Das sind ja oft Basics, die auch schulisch nicht vermittelt werden“
Während die Länder darüber entscheiden, was auf den Stundenplänen steht, will der Bund die Finanzbildung mit einer nationalen Strategie voranbringen. Jeanette Schwamberger, Staatssekretärin im Bundesfinanzministerium, kündigte auf dem Kongress an, dass die Pläne in den kommenden Wochen ins Kabinett kommen sollen. Dabei gehe es nicht darum, den Ländern vorzuschreiben, wie sie Wirtschaft unterrichten. Vielmehr wolle der Bund dafür sorgen, dass die zahlreichen Initiativen zur Finanzbildung künftig besser zusammenarbeiten – von Ministerien und Bundesbank über die Länder bis hin zu Wissenschaft und Wirtschaft.
Schwamberger machte deutlich, dass es nicht bei einem weiteren Strategiepapier bleiben dürfe. „Es geht nicht darum, dass wir jetzt 30 Seiten Papier schreiben, die veröffentlichen und das war’s dann“, sagte sie. Die Strategie sei vielmehr „ein Startpunkt“ für eine dauerhafte Zusammenarbeit, bei der regelmäßig geprüft werde, welche Angebote funktionieren und wo nachgebessert werden muss.
Wie Finanzbildung praktisch angestoßen werden könnte, erläuterte Schwamberger am Beispiel der vom Bundestag beschlossenen Frühstartrente. Der Staat will für anspruchsberechtigte Kinder monatlich zehn Euro in eine kapitalgedeckte Altersvorsorge einzahlen. Der Betrag ist überschaubar, doch Schwamberger geht es dabei nicht allein um den Vermögensaufbau. Wenn Eltern mit ihren Kindern überlegen, was mit dem Geld geschieht, wie es angelegt wird und warum dabei Chancen und Risiken eine Rolle spielen, könnte daraus ein erster Zugang zu finanziellen Fragen entstehen.
Solche Fragen gehörten allerdings ebenso in den Unterricht, machte die Staatssekretärin deutlich. „Was ist ein Zinseszinseffekt? Da hapert es ja auch schon oft dran. Oder was hat Rendite mit Risiko zu tun? Das sind ja oft Basics, die auch schulisch nicht vermittelt werden.“ News4teachers
Wie lässt sich ökonomisches Wissen in Schulen vermitteln? Was wollen Schülerinnen und Schüler wissen? Wie sehen Best-Practise-Beispiele aus? Wo können sich Lehrkräfte Unterstützung holen? News4teachers plant für Dezember 2026 eine große Serie zum Thema Finanzbildung – und bietet Kunden und Partnern die Möglichkeit, sich und ihre Angebote mit kostengünstigen (natürlich transparent gekennzeichneten) Info-Anzeigen und Advertorials in diesem redaktionellen Rahmen zu präsentieren. Interesse? Gerne bei uns melden: redaktion@news4teachers.de



Viel Gelaber wenig Differenzierung. Hier ein Auszug aus dem Lehrplan der Wirtschaftsschule Bayern (alternative zur Realschule):
Kompetenzerwartungen
Die Schülerinnen und Schüler …
Ist das tief genug schon?
Auf der anderen Seite hat man die Bildungsverlierer. Die Ärmsten 20% in Deutschland besitzen im Mittel 10.000€ Vermögen. Das ist dann auch oft in Form von z.B. Automobil oder Schmuck gebunden. Klar muss man hier auf jeden cent schauen, aber Zinsezins und Anlagestrategien?
Und wer fällt auf windigen Anlagebetrug rein, wer überschuldet sich bereits mit 20 Jahren? Dass sind doch oft junge Erwachsene die Probleme haben einen Artikel in dem Umfang wie hier sinnerfassend an einem Stück zu lesen, und bei 120€ : 0,25€ scheitern. Da müssten wir die Kernkompetenzen in Deutsch und Mathe stärken, nicht Finanzbildung.
Gleiches gilt für Rlp. Da gibt’s dezidierte Richtlinien, Kompetenzraster und fachliche Anbindungen und Implementierung.
Ebenso wie für die berufliche Orientierung. Auch in diesem Bereich ist das Getöse vor allem der Lobbyisten ob der vermeintlichen Defizite groß- und fernab der schulischen Realität. Allerdings spreche ich nicht der gymnasialen….
Solche Lerninhalte findet man so ähnlich z.B. mit den Stichworten Finanzen, Geldanlage, Überschuldung, Verbraucherschutz etc. auch auf lehrplanplus.bayern.de in den Lehrplänen für Mittelschulen, Realschulen und Gymnasien.
Ich persönlich bin finanzieller Autodidakt und mittlerweile (ganz knapp) so weit, dass ich (bei extremem Konsumverzicht) eigentlich nicht mehr arbeiten müsste.
Ich habe -und zwar auf Wunsch der SuS!- mal sowas wie finanzielle Grundbildung versucht in sonst „verfrühstückten“ Jahresendstunden (vor Sommerferien z.B.) anzubieten.
Die Sache ist ganz, ganz einfach:
– ab der Sekunde, wo die erste Chart kommt
– ab der Sekunde, wo klar wird dass es ohne Prozentrechnung nicht geht
– ab der Sekunde, wo man von „Sparsamkeit“ redet (denn ohne diese kein Kapitalstock, nicht jeder ist Erbe im Zweitberuf)
– von „Englisch“ und „Lesen, Lesen, Lesen“
…
..
.
„eyes glazing over“, sofortiges Desinteresse bei den allermeisten Schülern.
Genau wie bei allen Schulinhalten.
Wer hört zu, diskutiert mit, stellt kluge Fragen?
Genau die, die es eh nicht müssten und ca. 10% derhenigen, die wissen wie Armut schmeckt (nämlich nach LIDL-Fertigspaghetti).
Kurzum: Lieber arm bleiben und dafür dumm sein dürfen, Wohnung, Lebensmittel, Arzt und Playstation werden ja vom Staat gestellt.
Ach, jetzt also auch noch Finanzbildung! Offenbar fehlt nur noch das Schulfach „Alltagsbewältigung für Anfänger“ mit Zertifikat und TÜV-Plakette fürs selbstbestimmte Leben.
Meine Oma hat in der Volksschule Rechnen gelernt. Richtiges Rechnen! Sie konnte mit Geld umgehen, Preise vergleichen und wusste auch ohne Börsensimulation, wann das Portemonnaie leer und der Monat noch lang war. Ganz ohne Finanzbildungs-Workshop und Kontostands-App.
Währenddessen wird die Zeit für elementare MINT-Inhalte immer knapper: Wissen über den eigenen Körper, biologische und biochemische Zusammenhänge, die Wirkung von Drogen und Medikamenten. Während auf TikTok unter #SkinnyTok, mit absurden Magertrends und gesundheitsgefährdenden Challenges fröhlich an der eigenen Gesundheit experimentiert wird, fehlt es offenbar zunehmend an naturwissenschaftlichem Grundwissen, um solchen Unsinn überhaupt einordnen zu können.
Und Physik? Wer weiß heute noch, was eine Opferanode ist und wozu sie dient? Wobei „Du Opfer!“ als Begrüßung im Klassenraum vermutlich geläufiger ist. Und wer mit dem Föhn in die Badewanne steigt, muss sich um ZinsesZinsesZinseszins und Altersvorsorge ohnehin keine Gedanken mehr machen. Easy!
Schule soll also inzwischen Finanzberater, Lebenscoach, Verbraucherzentrale und gesellschaftliche Reparaturwerkstatt in Personalunion sein. Fehlt eigentlich nur noch das Schulfach „Wie werde ich glücklich, reich und unsterblich?“ mit PowerPoint- oder Podcast-Abschlusspräsentation.
Vielleicht sollten man den Schulen weniger neue gesellschaftliche Aufträge aufbürden und ihnen wieder mehr Zeit lassen, solides Fach- und Sachwissen zu vermitteln. Damit junge Menschen selbstständig denken, im Alltag selbstbestimmt weiterlernen und Entscheidungen treffen können.
Meine Oma hätte vermutlich gesagt: Erst mal richtig rechnen lernen, bevor man mit dem großen Geld spielt.
Nur mit Glück überlebte auch ich Unwissende und danke von Herzen für den überaus wertvollen Hinweis auf die Existenz von Opferanoden.
Meine Allgemeinbildung ist damit als reine Farce entlarvt worden.
Sie hatten als Kind aufgrund Ihrer Eltern nicht den Bedarf. Heute kann Ihnen das Problem als Pensionärin völlig egal sein.
Ich glaube, ich habe das schon mal so ähnlich geschrieben: Teile der Wirtschaft geben Milliarden dafür aus, um Produkte (im weitesten Sinne) zu verkaufen, dabei wird verschleiert, verwirrt, angepriesen, gelockt, versprochen, vorgetäuscht, … Und die Schulen sollen nun Ordnung in dieses Chaos bringen. Gelänge ihnen dieses wirklich, wäre das Wirtschaftswachstum arg gefährdet.
Also kurz: es braucht ein Schuldach namens „Eltern“, weil die tatsächlichen Eltern immer weiter entlastet werden sollen. Schließlich müssen die arbeiten.
… um mit ihren Steuern auch Ihre Bezüge zu finanzieren. Der Teil wird beim Eltern-Bashing mitunter vergessen.
Herzliche Grüße
Die Redaktion
Und Lehrer finanzieren Familienunterstützung, sich selbst, die Eltern auch sich selbst, ihre Kinder, die Kinder der Lehrer usw. über Steuern. Manche zahlen mehr Steuern, manche keine.
Mich erinnert das an meine Klasse, wenn es um den Ordnungsdienst geht: „Wieso, das machen doch die Putzfrauen, dafür werden die doch bezahlt.“
Was bekommen die Jugendlichen den so mit?
Wer spart ist der Dumme, notfalls wird sich der Staat um dich kümmern. Das Pflegeheim unterscheidet nicht, ob du Selbstzahler bist oder der Staat das für dich tut. Und wenn die Kohle alle ist, wird enteignet, ich meine natürlich „vergesellschaftet“. Wartet es ab!
In vielen Fällen wird das Ersparte mit er Grundsicherung im Alter verrechnet. Wozu also vorsorgen?
Nichts neues unter der Sonne, auch wenn die Vergnügungen früher andere waren.
Das der Bänkersohn die Finanzen wichtig findet, und die Ärztetochter und Gesundheit und das Lehrerkind die Bildung ist nur natürlich.
Als Tochter einer Psychologin möchte ich hervorheben das Selbstbestimmung als psychologisches Erleben von Autonomie und innerer Freiheit verstanden werden kann und Finanzwissen dafür nicht notwendigerweise vorhanden sein muss.
Fast jeder Zweite hält sich für berufen, über etwas zu urteilen, das sie/er nicht kennt: wann, wie und in welchem Umfang Finanz- und Wirtschaftsthemen in den Schulen (wer eine kennt, kennt scheinbar alle…) behandelt werden. Dass die so intensiv von Schülern gewünschten Themen real mit Lernen und Kompetenzerwerb verbunden sind, merken diese Schüler sehr schnell. Gleiches gilt für ‚Verträge‘ und völlig unerwartet bleibt am Ende: Haben wir nie gemacht. Ja, man glaubt es kaum, Schüler vergessen und verdrängen Themen komplett. So wie binomische Formeln, Demokratie im antiken Griechenland oder American Dream…
Ökonomische Bildung an Schulen muss dringend gestärkt werden. Aber genau hier liegt für mich ein grundlegendes Missverständnis der Debatte: Es geht nicht darum, Wirtschaft auf ein bisschen Alltagswissen und vermeintlich lebenspraktische Tipps zu reduzieren. Wer Wirtschaft ernst nimmt, muss auch ihre fachlichen Anforderungen ernst nehmen.
Ökonomische Zusammenhänge lassen sich nicht ohne mathematische Grundlagen verstehen. Prozentrechnung, Formeln umstellen, Funktionen, Diagramme und mathematische Modellierung sind keine Nebensächlichkeiten, sondern elementare Voraussetzungen. Dasselbe gilt für Deutsch: Wer komplexe wirtschaftliche Fallstudien bearbeiten soll, braucht ein ordentliches Textverständnis und die Fähigkeit, Sachverhalte zu analysieren und zu durchdringen.
Statt diese Anforderungen anzuerkennen, droht ökonomische Bildung zu einem Fach zu werden, das man irgendwie nebenbei unterrichtet – notfalls auch fachfremd nach einem sechswöchigen Crashkurs. Das wird dem Anspruch des Faches nicht gerecht.
Was wir brauchen, ist keine weitere Reduzierung auf Alltagskompetenzen, sondern eine echte Aufwertung des Faches Wirtschaft am allgemeinbildenden Gymnasium(nicht nur da, aber dort besonders): mit einem festen curricularen Platz und fachwissenschaftlich qualifizierten Lehrkräften.
Die eigentliche Konsequenz muss deshalb zweierlei sein: Deutsch und Mathematik als Grundlagenfächer stärken und darauf aufbauend eine anspruchsvolle ökonomische Bildung etablieren.
Denn Finanzbildung bedeutet nicht, Schülerinnen und Schülern ein paar Tipps für den Alltag mitzugeben. Sie bedeutet, sie dazu zu befähigen, wirtschaftliche Zusammenhänge mathematisch zu durchdringen, kritisch zu hinterfragen und fundierte Urteile zu treffen. Genau diesen Anspruch sollten wir endlich an die Schulen stellen.
An allgemeinbildenden Schulen fehlt schlicht das Fach Wirtschaft, dass gibt es nur in IB und an beruflichen Schulen.
PoWi in Deutschland ist eher Politik und Demokratiebildung.
Wirklich wirtschaftliche Grundbegriffe oder gar Finanzwissenschaft lernen SuS da nicht.